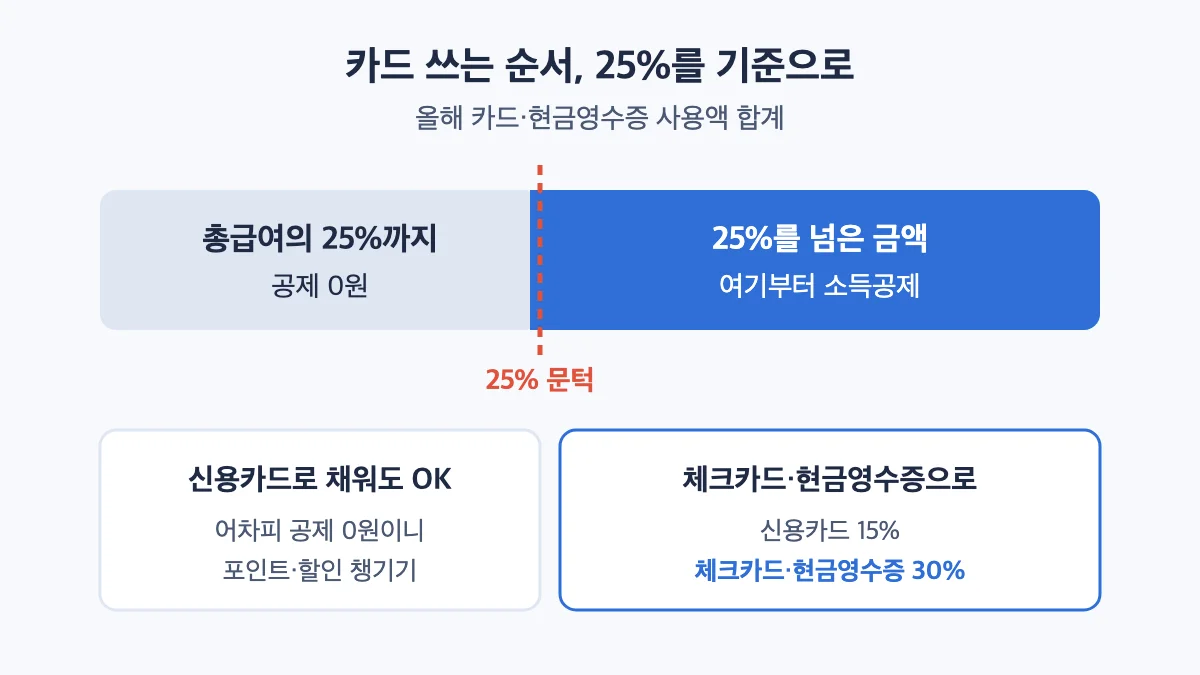
남은 두 달, 신용카드 쓸지 체크카드 쓸지 고민 중이시라면 답은 간단해요. 올해 카드·현금영수증 사용액이 총급여의 25%를 이미 넘었다면 연말까지는 체크카드나 현금영수증을, 아직 한참 못 미쳤다면 혜택 좋은 신용카드를 쓰시면 돼요.
목차
25%를 넘긴 금액부터 신용카드는 15%, 체크카드는 30%가 소득공제되거든요. 같은 돈을 써도 공제되는 금액이 두 배 차이가 나는 거죠.
근데 “신용카드 7, 체크카드 3이 황금비율” 이런 말 많이 들어 보셨죠? ㅎㅎ
사실 모두에게 맞는 정해진 비율은 없어요. 내 총급여의 25%가 얼마인지, 지금까지 얼마나 썼는지가 전부예요.
신용카드 소득공제, 25% 문턱부터 알고 가기
카드 소득공제는 1원부터 쳐주는 게 아니에요.
신용카드, 체크카드, 현금영수증을 모두 합친 사용액이 총급여의 25%를 넘어야 그 넘은 부분만 공제 대상이 돼요. 예를 들어 총급여가 4,000만원이면 1,000만원까지는 아무리 써도 카드 공제는 0원인 거죠.
참고로, 총급여는 연봉에서 식대 같은 비과세 소득을 뺀 금액이에요. 연봉 숫자 그대로 계산하면 살짝 어긋날 수 있어요.
그리고 다행인 점 하나! 25% 문턱은 공제율이 낮은 신용카드 사용액부터 채운 것으로 계산해 줘요. 그래서 문턱 아래에서는 신용카드를 써도 공제 면에서 손해 볼 게 없어요.
카드 종류별 공제율 한눈에 보기
25%를 넘긴 금액에 어떤 비율이 붙는지 표로 보면 한눈에 들어오실 거예요.
| 사용처·결제 수단 | 공제율 |
|---|---|
| 신용카드 | 15% |
| 체크카드·현금영수증 | 30% |
| 도서·공연 등 문화비 (총급여 7,000만원 이하) | 30% |
| 전통시장 | 40% |
| 대중교통 | 40% |
전통시장이랑 대중교통은 결제 수단과 상관없이 높은 비율이 따로 붙어요. 출퇴근 교통비는 신용카드로 내도 40%라는 얘기죠.
남은 기간, 이 순서로 정하면 돼요
계산기 한 번만 두드리면 끝나요.
- 총급여의 25%를 구해요. 올해 급여명세서나 작년 원천징수영수증으로 대략 잡으면 돼요.
- 올해 지금까지 쓴 카드·현금영수증 금액을 확인해요. 홈택스 연말정산 미리보기에 1~9월 카드 사용액이 올라와 있어요.
- 10~12월에 쓸 돈까지 더해서 25%를 넘을지 따져 봐요.
- 이미 넘었거나 곧 넘는다면 남은 기간은 체크카드·현금영수증 위주로 바꿔요.
- 연말까지 써도 25%에 한참 못 미친다면 그냥 혜택 좋은 신용카드를 계속 쓰셔도 돼요.
미리보기 들어가는 방법은 따로 정리해 뒀어요.
저도 예전에 “체크카드가 무조건 이득”이라는 말만 듣고 연초부터 체크카드만 쓴 적이 있는데요… 나중에 보니 그해엔 25%를 겨우 넘겨서 공제 차이는 별로 없더라구요. 괜히 신용카드 포인트랑 할인만 놓쳤죠. ㅠ.ㅜ
얼마나 차이 날까? 간단한 계산 예시
숫자로 한번 볼게요. 총급여 4,000만원인 직장인이 이미 문턱(1,000만원)을 넘긴 상태에서 연말까지 200만원을 더 쓴다고 해 볼게요. 공제 한도 안에 있다고 가정했어요.
| 남은 200만원 결제 | 소득공제 금액 |
|---|---|
| 신용카드로 결제 | 30만원 |
| 체크카드로 결제 | 60만원 |
소득공제가 30만원 더 생기는 거죠. 다만 세금이 30만원 줄어든다는 뜻은 아니에요.
소득공제는 세금을 매기는 소득을 줄여 주는 거라, 실제로 덜 내는 세금은 내 세율만큼이에요. 소득세율 15% 구간이라면 지방소득세까지 쳐서 4만 9,500원 정도예요.
큰돈은 아니지만 결제 수단만 바꾸는 거니까 안 챙길 이유도 없죠. ^^ 소득공제랑 세액공제가 어떻게 다른지 헷갈리시면 소득공제와 세액공제 차이 글을 같이 보시면 이해가 쉬워요.
공제 한도도 꼭 같이 보세요
체크카드를 아무리 많이 써도 한도를 넘으면 더는 공제가 안 돼요. 이거 은근 놓치기 쉽죠;;
2026년 사용분 기준으로 기본 한도는 총급여 7,000만원 이하면 300만원, 초과면 250만원이에요. 그리고 올해 쓴 돈부터는 기본공제 대상 자녀가 있으면 한도가 늘어났어요.
| 총급여 | 자녀 없음 | 자녀 1명 | 자녀 2명 이상 |
|---|---|---|---|
| 7,000만원 이하 | 300만원 | 350만원 | 400만원 |
| 7,000만원 초과 | 250만원 | 275만원 | 300만원 |
전통시장·대중교통 사용분 등은 이 기본 한도와 별도로 추가 한도가 있어요. 바뀐 내용은 KB국민은행의 연말정산 변경 안내에 정리돼 있고, 근거 조문은 조세특례제한법 제126조의2에서 보실 수 있어요.
아이 있는 집은 한도가 늘었다는 얘기 듣고 반가웠는데요. 맞벌이라 자녀를 누구 쪽 기본공제로 올릴지까지 같이 따져야 해서… 한참 계산기 두드렸네요. ^^;
연말에 놓치기 쉬운 것
- 보험료, 세금·공과금, 상품권 구입, 해외 결제는 카드로 내도 공제 대상이 아니에요.
- 맞벌이라면 각자 자기 카드 사용액만 공제받아요. 소득이 있는 배우자의 카드 사용액은 합칠 수 없어요.
- 12월 31일 사용분까지만 올해 몫이에요. 연말 큰 지출을 1월로 미루면 내년 연말정산으로 넘어가요.
12월 안에 챙겨야 하는 다른 공제도 있으니 월세 세액공제 준비 글도 한번 보세요.
정해진 황금비율보다, 25%를 넘었는지 먼저 보는 게 제일 확실해요. 남은 두 달 조금만 신경 써서 13월의 월급 알차게 챙기세요~
자주 묻는 질문
신용카드랑 체크카드를 반반 쓰면 제일 유리한가요?
모두에게 맞는 비율은 없습니다. 총급여의 25%까지는 어떤 카드를 써도 카드 공제가 없고, 그 위의 금액만 체크카드·현금영수증이 유리합니다. 내 사용액이 25%를 넘는 시점을 기준으로 바꾸는 게 맞습니다.
25%를 못 넘기면 공제를 하나도 못 받나요?
신용카드 등 소득공제는 0원이 됩니다. 다만 의료비, 월세, 기부금 같은 다른 공제는 카드 공제와 따로 계산되니 그대로 받을 수 있습니다.
카카오페이·네이버페이 같은 간편결제도 공제되나요?
연결한 결제 수단에 따라 나뉩니다. 신용카드를 연결해 결제했다면 신용카드 사용액으로, 계좌 연결이나 충전 머니로 결제했다면 보통 체크카드와 같은 쪽으로 잡힙니다. 정확한 분류는 홈택스 미리보기 자료에서 확인해 보세요.