월급 실수령액은 세전 월급에서 국민연금, 건강보험, 장기요양보험, 고용보험, 소득세, 지방소득세 이렇게 6가지를 뺀 금액입니다. 2026년 기준으로 4대보험 근로자 부담분만 합쳐도 과세 급여의 9.7% 정도가 나가고요. 여기에 부양가족 수에 따라 달라지는 소득세와 그 10%인 지방소득세가 더 빠집니다.
연봉을 12로 나눠 봤는데 통장에 찍힌 금액은 수십만 원 적다면, 다들 한 번쯤 “어디로 간 거지?” 하셨을 겁니다. 아래 순서대로 계산하면 회사 급여명세서와 거의 비슷하게 맞춰 볼 수 있습니다.
계산 전에 준비할 것
- 세전 월급: 연봉을 12로 나누는 회사인지, 상여를 따로 주는 회사인지 먼저 확인합니다. 상여가 따로 있으면 연봉 ÷ 12가 월급이 아닙니다.
- 비과세 금액: 회사에서 밥을 따로 주지 않으면 식대는 월 20만 원까지 세금과 4대보험 계산에서 빠집니다.
- 공제대상 가족 수: 본인을 포함해 배우자, 8세 이상 20세 이하 자녀 등을 셉니다. 소득세를 찾을 때 씁니다.
참고로 식대 비과세 기준은 국세청 비과세 근로소득 안내에 나와 있습니다(2026년 11월 확인).
월급 실수령액 계산 순서
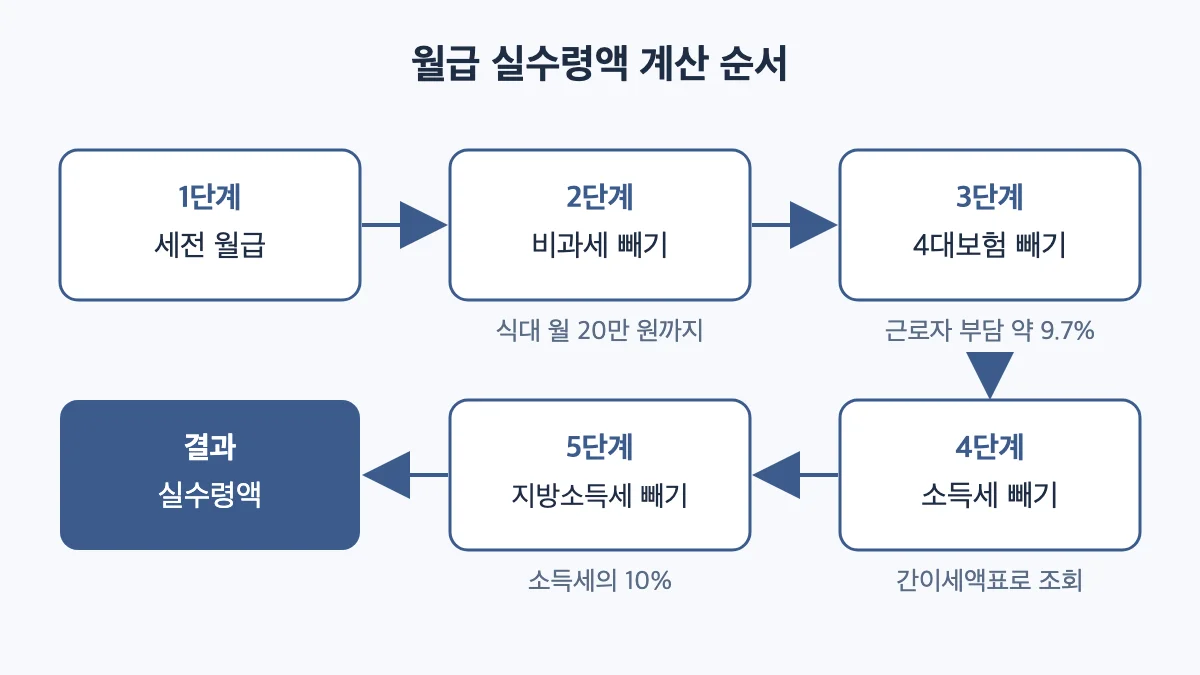
- 세전 월급을 정합니다. 상여 없이 연봉 4,000만 원이면 한 달 3,333,333원입니다.
- 비과세를 뺍니다. 식대 20만 원을 빼면 3,133,333원. 이게 보험료와 세금을 계산하는 기준 금액입니다.
- 4대보험을 뺍니다. 아래 표의 근로자 부담 요율을 기준 금액에 곱하면 됩니다.
- 소득세를 찾습니다. 기준 금액과 공제대상 가족 수로 근로소득 간이세액표에서 찾습니다.
- 지방소득세를 뺍니다. 4단계에서 찾은 소득세의 10%입니다.
- 남은 금액이 실수령액입니다. 여기에 비과세 식대는 이미 들어 있습니다.
2026년 4대보험 근로자 부담 요율
| 항목 | 전체 요율 | 근로자 부담 | 참고 |
|---|---|---|---|
| 국민연금 | 9.5% | 4.75% | 2026년 1월부터 9%에서 인상 |
| 건강보험 | 7.19% | 3.595% | 회사와 절반씩 |
| 장기요양보험 | 0.9448% | 0.4724% | 건강보험료에 붙어서 나감 |
| 고용보험(실업급여) | 1.8% | 0.9% | 회사와 절반씩 |
국민연금 9.5%는 보건복지부 보도자료, 건강보험·장기요양 요율은 국민건강보험공단 2026년 달라지는 제도 안내 기준입니다(2026년 11월 확인).
아참! 국민연금은 소득이 아무리 높아도 끝없이 오르지 않습니다. 2026년 7월부터 2027년 6월까지는 기준소득월액 상한이 659만 원, 하한이 41만 원이라서, 월 659만 원을 넘는 부분에는 보험료가 붙지 않습니다(국민연금공단 상·하한액 조정 안내).
연봉 4,000만 원 예시로 계산해 보기
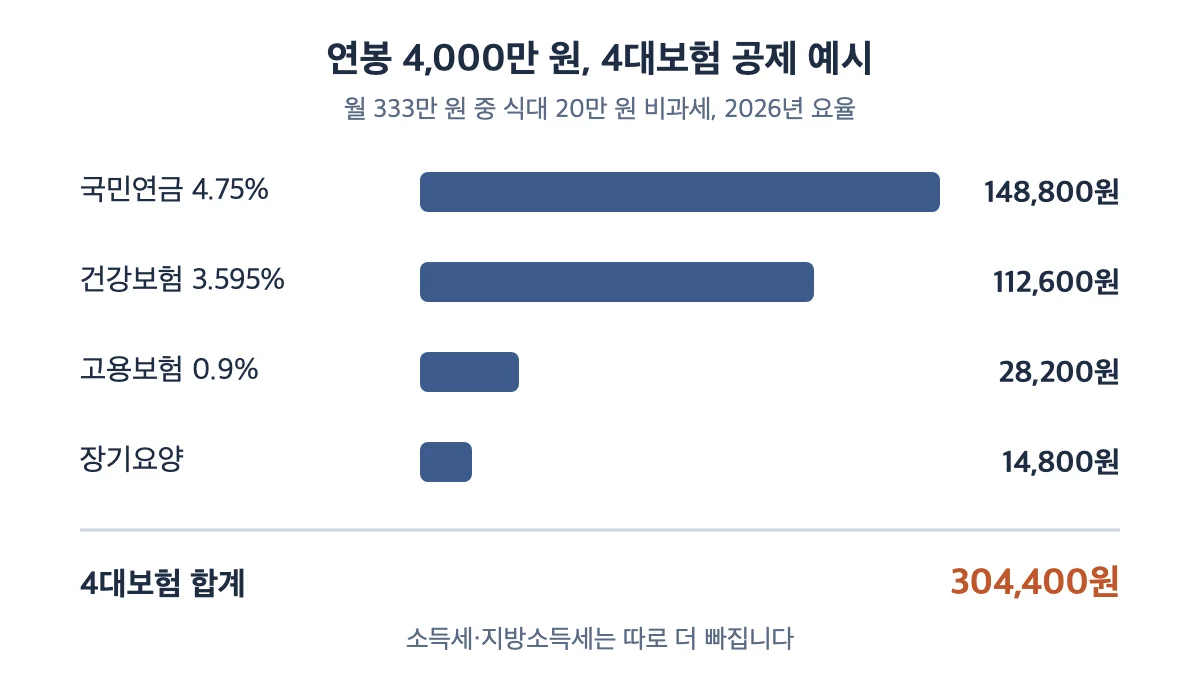
상여 없이 12개월 나눠 받고, 식대 20만 원이 비과세인 경우로 계산하면 이렇습니다. 기준 금액은 3,133,333원이고, 백 원 미만은 버렸습니다.
| 항목 | 계산 | 금액 |
|---|---|---|
| 국민연금 | 3,133,333원 × 4.75% | 148,800원 |
| 건강보험 | 3,133,333원 × 3.595% | 112,600원 |
| 장기요양보험 | 건강보험료 × (0.9448 ÷ 7.19) | 14,800원 |
| 고용보험 | 3,133,333원 × 0.9% | 28,200원 |
| 4대보험 합계 | 304,400원 |
그러니까 월 3,333,333원에서 4대보험을 빼면 3,028,900원 정도가 남고, 여기서 소득세와 지방소득세가 더 빠집니다. 소득세는 가족 수에 따라 꽤 달라지니 간이세액표로 직접 찾아보시는 게 정확합니다.
공단마다 원 단위 끝자리를 버리는 방식이 조금씩 달라서, 실제 명세서와는 몇십 원 차이가 날 수 있습니다. 이 정도는 정상이에요. ^^
소득세는 간이세액표로 찾습니다
회사는 매달 근로소득 간이세액표에 따라 소득세를 떼고 냅니다. 홈택스나 손택스의 간이세액표 조회에 비과세를 뺀 월 급여와 공제대상 가족 수를 넣으면 금액이 나옵니다. 8세 이상 20세 이하 자녀가 있으면 표 금액에서 일정액을 더 빼 주고요. 자세한 기준은 국세청 근로소득 원천징수 안내에서 확인하시면 됩니다.
계산이 명세서와 안 맞을 때 볼 곳
- 상여가 나온 달: 상여 달에는 소득세가 확 늘어납니다. 이 부분은 연말 성과급 세금이 폭탄 같을 때 확인할 것에 따로 정리해 두었습니다.
- 원천징수 비율: 간이세액표 금액의 80%, 100%, 120% 중에서 고를 수 있습니다. 신청하지 않으면 100%입니다. 80%면 매달 덜 떼는 대신 연말정산 환급이 줄어듭니다.
- 입사·퇴사한 달: 한 달을 다 채우지 않은 달은 회사 규정에 따라 일할 계산되기도 합니다(물론 회사마다 조금씩 다릅니다).
- 연말정산 반영 달: 연말정산으로 돌려받거나 더 내는 세금이 급여에 함께 붙어 나오는 달은 금액이 평소와 다릅니다.
일단 매달 실수령액을 맞춰 봤다면, 연말에는 미리보기로 한 해 세금도 확인해 두시면 좋습니다. 퇴사나 연말에 남은 연차를 돈으로 받는 경우라면 미사용 연차수당 계산법도 같이 보시면 도움이 됩니다.
자주 묻는 질문
연봉이 5% 오르면 실수령액도 5% 오르나요?
보통 그보다 덜 오릅니다. 4대보험은 거의 같은 비율로 늘지만, 소득세는 급여 구간이 올라갈수록 세액이 더 커지는 구조라서요. 오른 연봉으로 간이세액표를 다시 조회해 보시면 차이를 바로 알 수 있습니다.
식대를 월 20만 원보다 많이 받으면 어떻게 되나요?
20만 원을 넘는 부분은 일반 급여와 똑같이 과세 급여에 들어갑니다. 그만큼 4대보험과 소득세 계산 기준 금액이 커집니다.
원천징수를 80%로 바꾸면 세금을 덜 내는 건가요?
아닙니다. 1년 동안 낼 세금은 같고, 매달 떼는 시기만 달라집니다. 매달 손에 쥐는 돈은 늘지만 연말정산 때 돌려받는 돈이 줄거나 오히려 더 낼 수 있습니다.
월급이 아주 많으면 국민연금은 얼마까지 나가나요?
2026년 7월부터 2027년 6월까지는 기준소득월액 상한이 659만 원이라, 근로자 부담 국민연금은 한 달 313,025원(659만 원 × 4.75%)을 넘지 않습니다.