[카테고리:] IT시장조사

  • [기사] 무선인터넷의 새 지평, 와이브로를 파헤치다

    [출처 : http://www.ebuzz.co.kr/content/buzz_view.html?uid=62793]

    국내에서 이용 가능한 무선인터넷 서비스 중 KT 와이브로 서비스에 대한 관심이 지속적으로 늘고 있다. 와이브로 시스템부터 서비스 이용과 관련된 점까지 사용자의 궁금증은 끝이 없다. 와이브로에 대한 궁금증을 갖고 있는 학생과 KT 담당자와의 미니인터뷰를 통해 궁금증을 풀어보자.

    노트북, PMP 등 IT 기기를 이용한 무선인터넷 이용이 점차 늘면서 사용자는 무선인터넷을 보다 효과적이고 빠르게 이용할 수 있는 효과적인 시스템은 어떤 것이 있는지를 고민한다. 특히 국내에서 이용할 수 있는 무선인터넷 서비스는 어떤 것이 있고 유선인터넷과는 어떤 차이점이 있는지 등의 궁금증은 검색사이트를 통해 알아보아도 쉽게 풀리지 않는다.

    현재 국내 무선인터넷 서비스 중 큰 관심을 받는 서비스는 와이브로다. 지난 2007년 6월부터 상용서비스를 시작한 와이브로는 지난 1년여 동안 지속적인 관심을 받아온 순수 우리나라의 무선인터넷 기술이다. 

    지난 8월 11일 신촌에 위치한 W스타일샵에서는 와이브로에 관심이 높은 두 명의 대학생과 KT 와이브로 서비스 담당자가 직접적인 궁금증을 풀 수 있는 시간을 가졌다.

    와이브로 인터뷰 진행 모습
    미니인터뷰 참가자

    홍도석 KT 휴대인터넷 사업본부 서비스 담당 부장
    박일석 KT W스타일샵 스탭
    조원형 경기공업대 메카트로닉스과 02학번
    백두샘 관동대학교 지리교육과 05학번

    와이브로란?

    와이브로(WiBro)는 와이어리스 브로드밴드(Wireless Broadband)의 약자로 시속 120Km 이상으로 움직이면서 초고속 인터넷을 이용할 수 있는 세계 최초의 이동형 무선 광대역 서비스로 로열티를 부담하고 있는 CDMA와는 달리 순수 국내 기술로 개발돼 3세대 국제 표준 채택 및 4세대 주파수 대역으로 선정된 한국의 대표적인 IT 기술이다. 

    궁금증 해결에 도움 주신 홍도석 부장

    와이브로를 통한 무선인터넷 환경과 유선인터넷의 차이점은?

    와이브로와 유선인터넷을 비교하는 것보다 무선인터넷 서비스 중 이동성이라는 부분이 결여된 와이파이나 와이맥스와 비교하는 것이 적당할 것 같다.

    와이파이(Wi-Fi)는 Wireless Fidelity의 약어로 무선접속장치(AP)가 설치된 곳을 중심으로 일정거리 내에서 PDA나 노트북을 통해 초고속 인터넷을 이용할 수 있는 무선랜을 지칭한다.

    전송속도가 4~11Mbps로 대용량 멀티미디어 정보도 주고받을 수 있으며 장시간 사용해도 사용료가 저렴한 것이 장점이다. 그러나 와이파이는 기지국 당 커버리지가 30~200m 정도로 매우 협소하다는 단점이 있기 때문에 이동성이 크게 떨어져 대부분은 실내용 무선인터넷으로 많이 사용된다.

    와이맥스(Wimax)는 저렴한 가격으로 초고속 인터넷에 가까운 속도의 무선인터넷을 가능하게 하기 위한 MAN(Metropolitan Area Network) 서비스 규격이다.

    기지국 당 커버리지가 30~200m 정도로 매우 협소한 와이파이의 단점을 극복하기 위해 넓은 커버리지를 가진 무선통신기술로 개활지에서는 45km까지 도심지에서도 1~2km까지 커버리지를 확대할 수 있다.

    와이파이나 와이맥스에 비해 와이브로는 2.4Ghz 주파수 대역을 토대로 OFDMA/TDD 방식의 광대역 무선 전송 기술을 사용해 상하향 비대칭 전송특성을 갖고 있는 IP 기반 무선데이터 시스템으로 다중접속 기술을 응용한 서비스 셀을 구성해 이동성 강조는 물론, 데이터 전송속도 또한 와이파이나 와이맥스에 비해 향상된 것이 특징이다.

    인터뷰에 참가한 학생들. 왼쪽부터 조원형, 백두샘 학생.

    와이브로 이용 시 끊김 현상 등은 없나?

    현재 와이브로 커버리지 내에서는 끊김 현상은 없다. 주파수 특성으로 일부 음영지역이 발생할 수는 있으나 기본적으로 이동통신 기술과 마찬가지로 기지국 간 이동 시에는 핸드오버 기술이 적용돼 끊김 현상 없이 서비스를 이용할 수 있다. 실제로 수도권 고속도로에서 이동하는 차량에서 사용해도 끊김 현상이 적게 일어났다.

    와이브로와 HSDPA의 차이점은?

    와이브로는 가입자당 평균 다운로드 속도 3Mbps, 업로드속도 1.2Mbps 정도로 이는 HSDPA보다도 3~4배 빠르며 멀티미디어와 같은 대용량 데이터 전송에도 적합하다. 특히 빠른 업로드 속도로 모바일 커뮤니티와 포털 사이트 이용이 용이하다. 또한 오는 10월부터 수도권에 확대되는 와이브로 Wave2가 적용되면 기존 와이브로 이용 시보다 속도와 안정성은 2배가량 향상될 것이다.

    와이브로 VS HSDPA

    구분 와이브로 HSDPA
    가입자당 평균 속도  3.0 Mbps (하향 or 다운로드)
     1.2 Mbps (상향 or 업로드)
    1.0 Mbps (하향 or 다운로드)
    0.3 Mbps (상향 or 업로드)
    기술특성  전송용량 우위  이동성 우위
    투자비 트래픽이 많은 도심지역 투자 효율성 우수 트래픽이 적은 시 외곽 지역 투자효율성 우수 – 커버리지 우수
    커버리지 도심 위주 전국망
    서비스 대용량, 업링크 접속 우수 글로벌 기반 확대 중 소용량 데이터 중심 글로벌 로밍 유리
    4G 진화  4G 기반 기술 적용
    (OFDMA, MIMO, AAS 등)
     4G 기술 미적용
     (3G PP 도입 연구 중)

    와이브로를 이용하는 주파수 대역과 사정거리 내에서 데이터 해킹 여부?

    와이브로 서비스 자체가 고주파 무선통신망을 이용하고 있다. 고주파 무선통신망의 장점은 집진성이 강하다는 점이고 단점은 커버리지에 일부 제약이 있다는 점이다. 하지만 와이브로는 데이터 센트리 커버리지 시스템을 도입해 커버리지 능력 향상에 나서고 있다.

    또한 웜이나 바이러스 등 유해 트래픽 공격에 대비해 방화벽, 침입방지시스템 등 보안시스템을 중앙 보안 관제시스템에 수용해 비정상 트래픽 폭주를 감시하고 해당 트래픽을 탐지 및 필요 시 원천 차단해 와이브로 망을 보호하고 있다.

    또한 UICC카드로 가입자를 확인하게 돼 있어 불법 단말기 복제나 위·변조가 원천적으로 방지되며 은행거래나 공연입장권 구입, 교통카드 등 보안기능이 필요한 서비스도 이용할 수 있다.

    네스팟과 와이브로의 차이는?

    무선랜 서비스인 네스팟은 2.4GHz 대역, 와이브로는 2.3GHz 대역을 이용하나 와이브로의 경우 해당 주파수의 사용이 허가된 사업자만이 서비스를 제공할 수 있어 보다 안정적인 고품질의 서비스를 받을 수 있다.

    무선랜의 경우 50~100m 내외의 협소한 커버리지에서 보행수준 정도의 이동 상태에서만 사용이 가능한 반면 와이브로는 반경 1Km 내외의 넓은 커버리지에서 사용 가능하며 시속 120km 수준의 이동속도에서도 사용할 수 있다.

    현재 와이브로 서비스를 이용할 수 있는 지역은?

    KT는 와이브로 서비스 이용지역을 2008년 6월 기준으로 서울 전역과 수도권 7개 시 대상의 커버리지를 5대 광역시 포함 17개 시에 핫존형 커버리지를 추가로 구축해 총 25개 시에서 와이브로 서비스를 사용할 수 있게 했다. 서울과 분당을 비롯해 지하철 구내에서는 어디서나 이용할 수 있고 부산, 대전, 대구, 광주, 울산과 인천, 고양, 성남, 수원 등 수도권 19개 시의 대학교 및 주변 상가  부근에서 핫존 형태의 커버리지를 구축, 서비스 진행을 준비하고 있다.
     
    특히 오는 10월까지 서울과 수도권 19개 시 어디서나 와이브로를 이용할 수 있도록 서비스 이용권역을 넓힐 계획을 갖고 있다. 

    와이브로 서비스를 이용할 수 있는 단말기는 와이브로 폰과 USB모뎀, 모바일 PC 등 총 20종류가 있으며 하반기에는 고객의 다양한 라이프스타일 반영은 물론 성능이 개선된 Wave2가 적용된 와이브로 단말기를 선보일 예정이다.

    와이브로커버리지

    와이브로 이용방법과 이용 단말기, 요금제는?

    국내에서 와이브로를 이용할 수 있는 방법은 다양하다. 먼저 이용가능한 단말기의 방식이 어떤지를 알아야 하는데 와이브로폰 3종, 모뎀 10종, UMPC 4종, 노트북 1종, PMP 2종으로 구성돼 있으며 향후에도 지속적인 와이브로 전용 서비스를 선보일 예정이다.

    와이브로 요금제는 제한 정액 요금 상품 프로모션을 의무약정 기간만큼 연장 혜택 제공하고 있으며 무제한 정액 요금 상품 가입 시 추가 부담 없이 전국 1만 3,000여 개의 네스팟 존에서 네스팟까지 무제한 사용할 수 있는 ‘KT 와이브로와 네스팟의 결합상품’을 준비 중이다.

    요금상품 기본이용료 기본제공 데이터양 초과이용료
    1G 월 1만 원 1GB 25원/MB
    무제한 월 1만 9,800원 30GB 10원/MB

    10층 이상의 고층건물에서 와이브로 전파수신율이 떨어지는 이유는?

    아웃도어에서 인도어 품질을 커버할 경우 와이브로 안테나가 하향으로 설정되기 때문에 고층 빌딩 내 상층부는 품질이 저하될 수 있다. 현재 와이브로는 최대 10층 건물까지 무난하게 이용할 수 있지만 일부 10층 이상 높이의 건물에서는 인빌딩 중계기의 설치가 필요하다. 하지만 기지국 설립 자체에서 막대한 비용이 지출돼 아직 고층건물에서 와이브로 이용에 무리가 있는 것은 사실이다.

    와이브로를 이용한 웹 2.0의 변화는?

    기존에는 고객이 폐쇄형 인프라에서 서비스 사업자가 생성, 유통하는 제한된 서비스를 이용한 반면 웹 2.0(Mobile 2.0)에서는 다양한 모바일 단말기로 개방망 구조를 통해 정보·지식 생성에 직접 참여하고 공유하는 업로드 중심의 이동형 대용량 양방향 서비스가 확산될 것으로 전망된다. 이에 와이브로는 오픈 플랫폼과 대용량 전송능력, 저렴한 요금 등으로 웹 2.0 트렌드 발전에 도움이 되는 기본 인프라로 각광받을 것이다.

    향후 와이브로 사업에 대한 KT의 계획은?

    KT는 와이브로를 이동전화, HSDPA, 지상파DMB, 네스팟 등과 함께 이용할 수 있는 다양한 컨버전스 단말기를 개발해 컨버전스 시대를 선도할 것이다. 그리고 메가패스, 네스팟, 메가TV, FTTH 등 KT의 우수한 유무선 인프라와 관련 콘텐츠를 연계하고 각종 관련 사업자의 제안과 협력을 통해 활성화해 나갈 계획이다. 와이브로를 기반으로 한 다양한 서비스도 준비 중이고 사용지역도 지속해서 넓혀나갈 것이다.

    왼쪽부터 백두샘 학생, 홍도석 KT 휴대인터넷 사업본부 부장, 조원형 학생, 박일석 W스타일샵 스태프.

    김미리 월간 PC라인 기자 milkyway@pcline.co.kr | 2008-09-23
  • [스크랩] 동시방영 두 드라마 연달아 볼 수 있다: 네트워크 DVR 서비스


    [출처 : http://link.allblog.net/13383860 ]

    꼭 보고 싶은 프로그램을 두 채널에서 동시에 방영할 땐 여러분은 어떻게 하십니까? 가령 일요일 밤 ‘엄마가 뿔났다’도 봐야 하고 맨유와 첼시가 맞짱 뜨는 잉글랜드 프리미어리그 축구 생중계도 봐야 한다면…. 또 송일국이 나오는 ‘바람의 나라’도 보고 싶고 박신양이 나오는 ‘바람의 화원’도 보고 싶다면….


    현재로서는 화면분할이 비교적 확실한 대안입니다. 화면을 둘로 분할해 보는 것이죠. 문제는 두 프로그램 중 하나는 그림만 봐야 한다는 것인데, 두 프로그램을 차례로 이어서 볼 수는 없을까요? 있습니다. 미국 케이블비전이라는 케이블 방송사가 내년 초부터 ‘네트워크 DVR’이란 서비스를 시작합니다.


    미국 케이블비전 “내년 초부터 네트워크 DVR 서비스”


    이게 뭐냐 하면… TV 프로그램을 케이블 방송사의 서버에 저장하고 원하는 시간에 불러내 시청하는 서비스입니다. TV를 시청하면서 저장할 수도 있고 두 프로그램을 동시에 저장할 수도 있습니다. 이 서비스가 지금 가능하다면 축구 생중계를 보면서 ‘엄뿔’을 저장했다가 경기가 끝나자마자 보면 되겠죠.


    물론 저작권 소유자인 방송사들이 가만히 있지 않겠죠. 이런 식으로 프로그램을 맘대로 저장해 시청한다면 방송사들은 프로그램을 돈 받고 판매할 수가 없게 됩니다. 재방송을 해도 광고가 붙지 않을 테고요. 바로 이런 이유 때문에 케이블비전과 방송사 영화사들이 2년 반 동안 법정싸움을 벌였습니다.


    케이블비전이 ‘네트워크 DVR’이란 서비스를 공개한 것은 2006년 3월입니다. 그 다음달 ABC NBC CBS 등 방송 3사와 20세기폭스 유니버셜 파라마운트 디즈니 등 영화사들이 맨하탄지방법원에 제소했지요. 여기서는 원고 승소로 끝났습니다. 그런데 지난달 뉴욕고등법원 항소심에서 판결이 뒤집혔습니다.


    법원은 1심에선 방송사, 2심에선 케이블비전 손 들어줘


    케이블비전은 지금도 ‘DVR for iQ TV’란 서비스를 하고 있습니다. 가입자에게 셋톱박스와는 별도로 ‘DVR 박스’를 제공하는데 바로 이곳에 TV 프로그램을 저장했다가 재생할 수 있습니다. 월정액은 9.95달러(약 1만원). 케이블비전은 법정에서 ‘네트워크 DVR’도 이 서비스와 다를 게 없다고 주장했습니다.


    이런 주장이 통했고 재판부는 “원고 측 저작권을 직접 침해하진 않는다”는 판결을 내렸습니다. 물론 방송사/영화사들이 순순히 물러날 리 없습니다. 대법원에 상고하겠답니다. 대법원 판결이 나기까지는 또 1년이 걸리겠지요.


    케이블비전의 ‘네트워크 DVR’ 상용 서비스는 법정싸움 때문에 이미 2년 반이나 지연됐습니다. 대법원 판결까지 기다리다간 실기할 수도 있습니다. 그래서 케이블비전은 지난 17일 “내년 초부터 상용 서비스를 시작하겠다”고 발표했습니다. 이에 앞서 연말까지 시험 서비스를 하면서 준비하겠답니다.


    ‘네트워크 DVR’ 서비스 월 1만원에 저장공간 160GB


    케이블비전은 ‘네트워크 DVR’ 가입자에겐 기존 서비스와 비슷한 요금만 받고 160기가바이트(GB) 저장공간을 주기로 했습니다. 160GB면 일반 화질은 90시간, HD 화질은 24시간 분량을 저장할 수 있습니다. 거의 얼마든지 저장할 수 있다는 얘기죠. 160GB가 다 차면 먼저 녹화한 것부터 삭제한답니다.


    ‘네트워크 DVR’이 상용화되면 소비자로선 ‘따봉’이죠. 나쁠 게 뭐 있겠습니까. 케이블비전도 얻을 게 많습니다. 경쟁사들과 서비스를 차별화하는 것은 물론이고 ‘DVR 박스’ 때문에 속 썩히지 않아도 됩니다. 현재는 가입자에게 ‘DVR 박스’(400달러)를 임대하는데 설치도 해주고 보수도 해줘야 합니다.


    따지고 보면 케이블비전보다 먼저 ‘네트워크 DVR’과 비슷한 서비스를 내놓은 회사가 있습니다. 타임워너가 2003년 ‘미스트로(Mystro)’란 서비스를 시작하려다가 포기했습니다. 저작권 시비가 두려웠던 거죠. 이제 타임워너, 컴캐스트, 챠터커뮤니케이션즈 등은 케이블비전의 행보를 지켜보고 있습니다.


                                     [케이블비전 홈페이지]


    우리나라는 어떤가요? 하나로텔레콤 하나TV에서는 공중파 방송 프로그램을 몇 시간 뒤에 볼 수 있죠? 드라마의 경우 KBS나 SBS 프로그램은 12시간이 지난 뒤에야 볼 수 있나요? MBC 프로그램은 돈을 받지요? 방송사들의 저항이 미국보다 훨씬 셉니다. IPTV 실시간방송도 4년 남짓 테클을 걸었잖아요.


    방송사 입장에서 생각하면 억울할 법도 합니다. “내가 만든 프로그램을 내 맘대로 통제할 수 없다니 말이 됩니까?” “남 좋으라고 공들여 만든 건 아니잖아요?” 맞습니다. 이 말도 맞고 저 말도 맞고…. 미국 법원이 왔다리 갔다리 한 것도 충분히 이해합니다. 하지만 결국엔 소비자 위주로 가지 않나요? (끝)


  • [기사] IPTV, 정체된 국내 게임산업에 블루오션되나?

    [출처 : CBS] http://www.cbs.co.kr/Nocut/Show.asp?IDX=937885

    IPTV, 정체된 국내 게임산업에 블루오션되나?

    [ 2008-09-21 07:00:00 ]

    CBS경제부 임진수 기자

    IPTV 상용화 서비스가 코앞으로 다가오면서 IPTV를 기반으로 한 온라인게임 시장확대에 대한 기대감도 커지고 있다.

    IPTV 상용화 서비스를 앞두고 국내 게임업체들이 IPTV를 통한 온라인게임 시장에 큰 관심을 보이고 있다.

    우선 게임포털 한게임을 운영하고 있는 NHN은 올 하반기부터 KT 메가TV를 통해 4종의 플래시 게임을 선보일 계획이다.

    게임업체 그라비티 역시 자사의 온라인 게임을 IPTV용으로 개발해 하나로텔레콤 하나TV를 통해 서비스하기로 했다.

    그밖에 엔씨소프트, 넥슨, 컴투스와 게임하이 등도 IPTV전용 게임을 출시할 계획이거나 이를 검토하고 있는 것으로 알려졌다.

      이는 장기 정체국면에 접어든 국내 게임업체들에게 IPTV는 새로운 블루오션으로 인식되고 있기 때문이다.

      NHN 관계자는 “IPTV가 새로운 게임 플랫폼이 될 것이라는데 인식을 같이 하고 있기 때문에 IPTV 게임서비스 제공을 결정하게 됐다”고 밝혔다.

      하지만 IPTV에 게임을 제공하기로 확정한 업체들조차 어떤 방식으로 수익원을 창출할지 등에 대해서는 구체적인 계획이 서지 않고 있다.

      거기가 IPTV 가입자 수가 기대에 못 미치고 있기 때문에 한동안은 게임시장에서 IPTV가 PC의 대체제가 되기는 힘들 것으로 보인다.

      때문에 현재로서는 IPTV가 PC의 대체제가 될 것이라는 막연한 기대보다는 PC의 보완제로서 역할을 할 것이라는게 업계의 일반적인 시각이다.

      하지만 장기적인 관점에서 봤을 때 IPTV가 PC의 보완제가 될지, 대체제가 될지를 떠나 정체국면에 접어든 국내 게임산업을 견인하는데 큰 역할을 할 것이라는 것 역시 IPTV를 바라보는 관련업계의 시각이기도 하다.

      따라서 향후 지속적으로 IPTV에 적합한 온라인게임 수익창출 방법을 모색하고 IPTV에 맞는 게임을 개발하는 등의 작업이 얼마나 성과를 내느냐가 IPTV를 통한 게임시장 확대의 관건이 될 것으로 보인다.

      jslim@cbs.co.kr

  • 세계 모바일 게임 시장의 규모 및 전망

    세계 모바일 게임 시장의 규모 및 전망

    [원본 글 : http://blog.naver.com/hoony001/140046780258 ]

    세계 모바일 게임 시장의 규모 및 전망

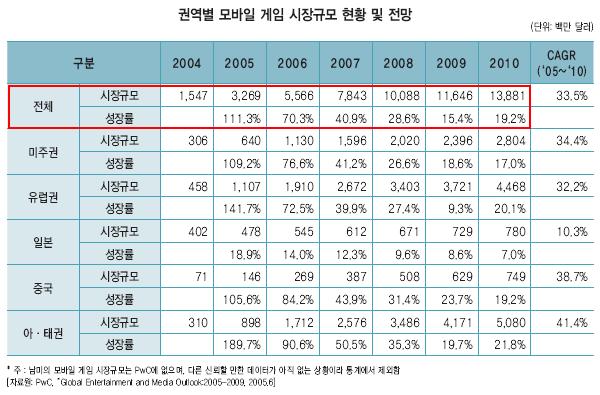
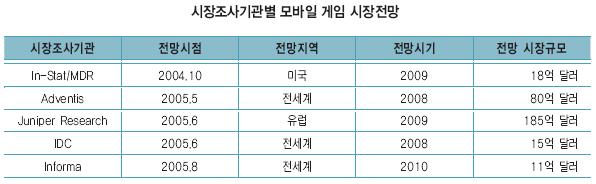
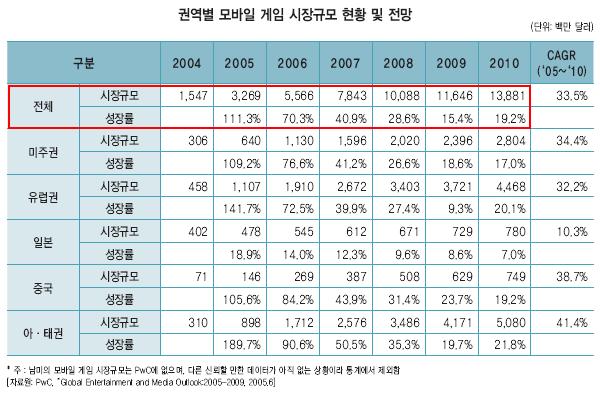
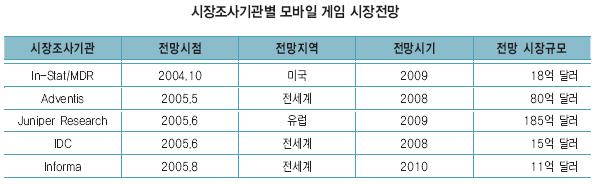
    세계적인 IT 컨설팅 업체인 PwC는 전세계 모바일 게임 시장 규모가 오는 2010년에는 138억 달러에 달할 것으로 전망하였다. 다른 시장 조사 업체인 Informa Telecom and Media도 2010년 세계 모바일 게임 시장규모를 112억 달러로 추정하고 있다.


    사용자 삽입 이미지

    사실 대부분의 이동통신 사업자들이 게임 다운로드 통계나 히트수를 발표하지 않기 때문에 모바일 게임시장에 대한 시장규모를 정확히 측정하기가 쉽지 않다. 이에 따라 시장조사 기관마다 전망하는 시장규모가 다르게 나타나기도 한다. 그러나 다양한 시장 전망에도 불구하고 한 가지 확실한 것은 모바일 게임 시장이 향후 수년간 가장 빠르게 성장하는 시장 중 하나라는 사실이다.


    사용자 삽입 이미지

    미국 모바일 게임 시장

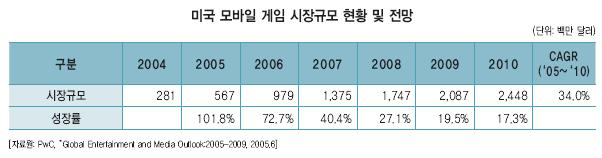
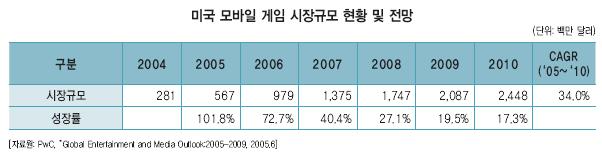
    미국은 콘솔 게임이 발달되어 있어 아직까지는 모바일 게임에 대한 선호도가 그리 높지 않은 편이다. 그러나, 모바일 게임에 대한 향후 성장 가능성은 매우 크게 점처지고 있다. 시장 조사 업체인 IDC는 2008년 미국의 모바일 게임 시장 규모가 15억 달러 이상으로 성장할 것으로 전망하고 있으며, PwC는 이보다 큰 17억 5천만 달러에 이를 것으로 예상하고 있다.
    특히 Infospace나 Jamdat Mobile, mforma와 같은 세계적인 모바일 게임 전문 업체들이 속속 등장하며 성장의 발판을 마련하였고, EA가 Jamdat Mobile을 인수하고 THQ가 THQ 와이어리스를 설립하면서 기존의 대형 게임 업체들도 모바일 시장에 적극적으로 뛰어듬에 따라 모바일 시장은 더욱 급성장 할 것으로 예상된다.


    사용자 삽입 이미지

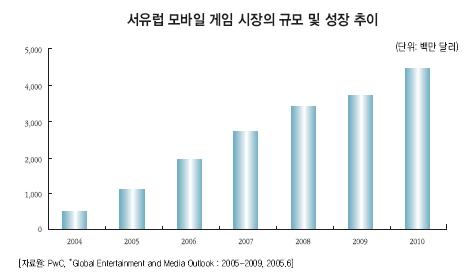
    서유럽 모바일 게임 시장

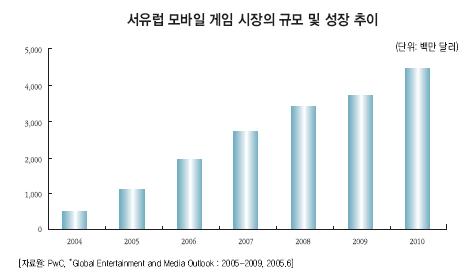
    서유럽은 이동통신 보급률이 100%에 가까운 지역으로 지난 2005년에 유럽의 모바일 게임 퍼블리셔인 I-Play가 영국, 이탈리아, 스페인, 독일 등의 휴대폰 이용자 2500명을 대상으로 조사한 바에 따르면, 모바일 게임을 다운로드 받아 사용하는 비율은 5% 미만인 것으로 나타났다. 하지만, 이후 서유럽 모바일 게임 시장은 지난 수년간 급속히 성장하였고, 다수의 모바일 게임 퍼블리셔들은 모바일 게임 개발 뿐 아니라 이미 잘 알려진 고전 게임을 모바일로 이식하는 작업을 통해 뛰어난 실적을 거두기도 하였다.


    사용자 삽입 이미지

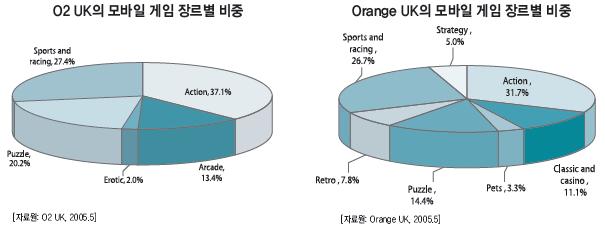
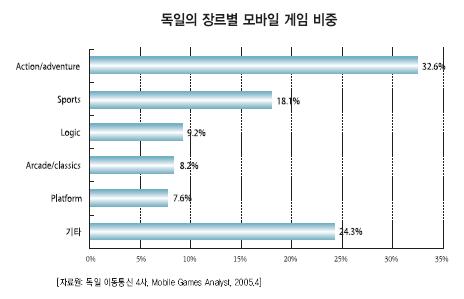
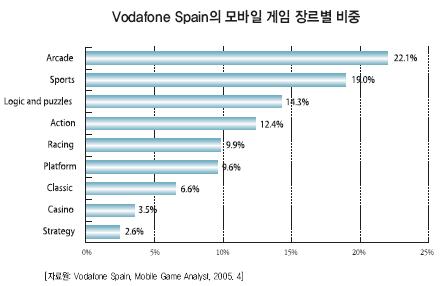
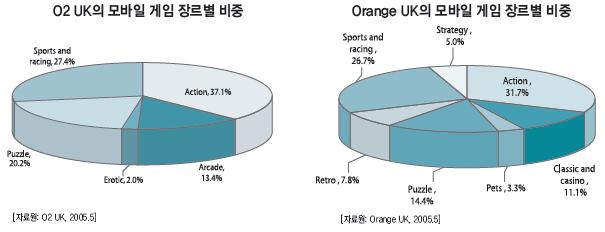
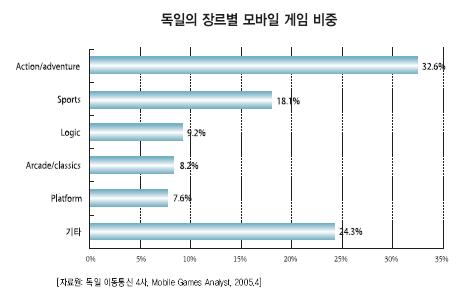
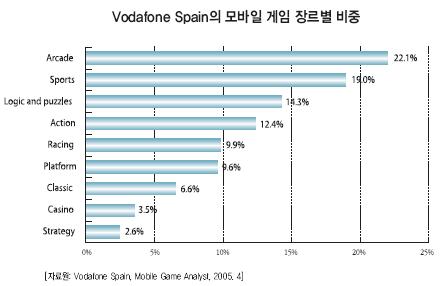
    그 중 영국은 모바일 게임에 대한 소비자의 관심이 비교적 높은 편으로, 특히 축구와 같은 스포츠 게임에 대한 선호도가 매우 높다. 독일의 경우 액션 게임의 비중이 높으며, 스페인은 아케이드와 스포츠 게임에 대한 선호도가 높은 것으로 나타났다.


    사용자 삽입 이미지


    사용자 삽입 이미지


    사용자 삽입 이미지

    일본 모바일 게임 시장

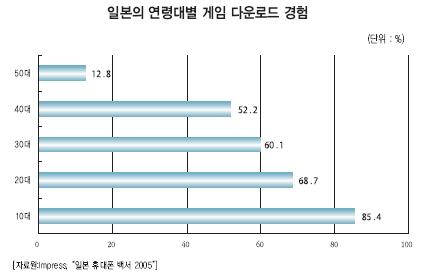
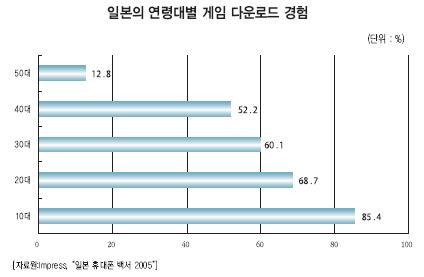
    일본 모바일 게임 이용자의 이용형태를 살펴보면, 연령대별로 점차 낮아질수록 모바일 게임에 대한 경험은 점차 증가하여 10대의 모바일 게임 다운로드 경험은 85.4%에 달한다. 또한, 휴대전화를 이용한 게임 이용 빈도를 살펴보면 최소 한 주에 1회 이상 이용하는 이용자가 전체의 약 50%에 달하며, 거의 매일 모바일 게임을 즐기고 있는 이용자도 22.1%나 되는 것으로 나타나, 모바일 게임에 대한 선호도가 매우 높음을 알 수 있다.


    사용자 삽입 이미지

    중국 모바일 게임 시장

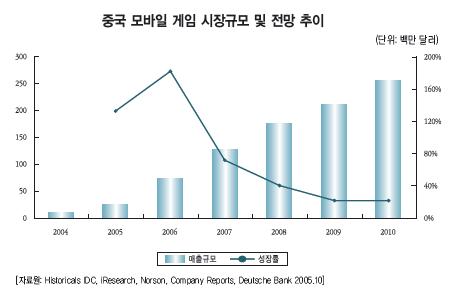
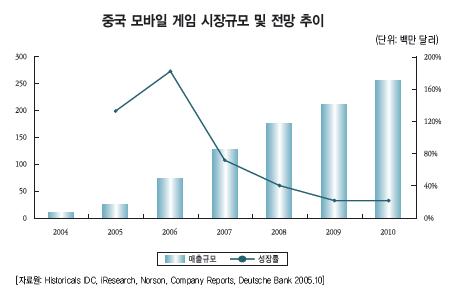
    중국은 아직 3G 보급이 이뤄지지 않아 대용량 모바일 게임 이용에 어려움이 있는 것이 사실이기 때문에 중국의 모바일 컨텐츠 중 가장 작은 비중을 차지하고 있다. 그러나, 중국의 모바일 게임에 대한 전망은 모바일 컨텐츠 분야 중에서 CRBT(통화연결음)에 이어 두 번째로 높은 성장률이 예상되고 있어, 향후 가장 유망한 분야로 꼽히고 있다.


    사용자 삽입 이미지

    국내 모바일 게임 시장

    국내 모바일 게임 시장 역시 지난 5년간 매년 약 20% 이상의 성장률을 기록하며 급성장하고 있다. 이에따라 국내 뿐 아니라 해외의 주요 모바일 업체들도 국내 시장에 속속 뛰어들고 있다. 이미 북미 최대 모바일 게임 업체인 핸즈온 모바일과 유럽 최대 업체인 게임로프트, 대만의 스팀하우스가 국내 시장에 진출하였으며, 블리자드 자회사인 비밴디 게임즈 모바일, EA 모바일, 코나미, 세가 등도 국내 모바일 시장 진출을 추진 중에 있다. 특히 국내 모바일 게임 시장은 3G의 보급으로 휴대폰 성능이 매우 뛰어나고 100만명이 넘는 탄탄한 모바일 게임 이용자 층이 있어 다양한 신규 모바일 게임의 테스트와 아시아 시장 공략의 교두보로 적합하기 때문에, 세계적인 모바일 게임 업체들에게 매출 그 이상의 매력적인 시장으로 작용하고 있다.

    오랜 시간동안 모바일 게임 시장에 대해 관망의 자세로 있던 EA와 THQ도 모바일 게임 시장에 적극적으로 뛰어들었다. 모바일 게임 시장은 우리가 세계적인 게임 포탈로 도약할 수 있는 새로운 기회의 땅이 될 수 있을 것이다. 더 이상 관망하기에는 열매가 너무 익어 시들어 버릴지도 모른다.

  • STB(셋톱박스) & PVR(개인용 비디오 녹화기) 시장

    [출처 : 토필드 사업개요 中 에서]

    (가) 디지털 셋톱박스

    디지털 셋톱박스는 위성, 케이블, 지상파, IP 등의 디지털 전송매체를 단일 또는 복수(Hybrid)의 디지털 형태로 송출되는 방송을 수신하여 TV 혹은 기타 디스플레이어로 영상, 음성 및 기타방송 구현에 필요한 데이터의 신호를 처리해주는 디지털 방송 수신기로 시장은 다음과 같이 구분됩니다.

    1) 전송매체에 따른 구분

    디지털 셋톱박스는 전송매체에 따라 케이블 TV 방송용, 위성 방송용, 디지털 지상파 방송용으로 구분할 수 있습니다. 기본적인 시스템 구성은 거의 같지만, 케이블 TV 방송용은 시청자의 셋톱박스까지 케이블 연결이 필요하고, 위성방송용이나 디지털 지상파 방송용은 안테나를 필요로 합니다. 또, 케이블 TV 방송용은 쌍방향 서비스가 용이하게 지원 가능하지만, 위성방송용이나 디지털 지상파 방송용은 현 상태로서는 쌍방향 서비스를 제공하기 위해서는 전화 회선 등의 유선 회선이 따로 필요합니다

    2) 사업자의 성격에 따른 구분

    구 분 단순형수신기
    (FTA)
    범용요금지불체계형
    수신기
    (CI)
    유료방송전용수신기
    (CAS)
    차세대수신기
    (PVR, IP STB등)
    위성방송 무료방송 채널 전용 수신기 시청자가 시청을 원하는 유료방송을 CAM(수신제한장치 모듈)과 스마트카드를 구입하여 슬롯에 장착하고 시청할 수 있는 수신기 특정 방송사업자가 자신의 영업전략에 따라 선택한 수신제한시스템에 따라 해당 스마트카드를 구입/장착하여 시청할 수 있는 수신기 통신, 방송 융합추세에 따라 방송수신 이외에 녹화, 인터넷 등 다양한멀티미디어 서비스가 가능한 수신기
    가 격 저 중 중 고
    마 진 저 중 고 고

    3) 시장의 형태에 따른 구분

    구 분 내용
    일반소비자 시장
    (Open Market)
    ㆍ일반 전자제품과 같이 제조업체가 일반시장에 공급하고 소비자는 원하 는 제품을 선택하여 다양한 형태의 무료 또는 유료방송을 시청할 수 있 도록 하는 셋톱박스 시장으로 전체시장의 20%를 차지
    ㆍ방송사업자 시장에 비하여 시장규모도 작고, 특히 제품마다 다양하고 특성화된 기술을 적용하여야 하는 어려움이 있고 제품의 수명 주기가 짧기 때문에 다품종 소량생산에 적합하여 대규모 대형 제조사가 진입 하기 어려운 시장
    ㆍ방송사업자 시장에 비하여 이익율이 높은 편임
    방송사업자 시장
    (Closed Market)
    ㆍ방송사업자가 미리 복수의 수신기 업체를 선정하고 그 업체들로부터 공
    급받는 형태로, 특정 가입자를 대상으로 전용 유료방송을 시청할 수 있
    도록 하는 셋톱박스 시장으로 전체시장의 80%를 차지
    ㆍ자본력과 대규모가입자를 확보하고 있는 대형 방송사업자 중심
    ㆍThomson, Motorola, Sony, Echostar, Philips, Nokia 등 세계 유수의
    가전업체가 시장 지배
    ㆍ대량생산에 따른 원가절감이라는 장점이 있으나, 대규모 수요 거래처에
    게 입찰 등을 통해 납품하기 때문에 아주 낮은 판매가로 판매되어 매출 이익율은 극히 낮은 편임
    Semi-closed 시장 ㆍ방송사업자가 우수한 제품들을 테스트하여 판매승인을 하고 가입자들
    이 일반소비자 시장에서 직접 구매
    ㆍ초기 자본력이 강하지 못한 방송사업자 중심
    ㆍ최근들어 방송사업자의 재정 부담을 완화할 수 있도록 증가 추세임

    디지털 셋톱박스 산업은 방송산업의 발전단계와 규모에 의해서 시장이 형성되고 성장성이 예측될 수 있습니다. 방송의 전 영역이 디지털방송으로 전환하는 과정에서 모든 디지털방송 수신을 위한 필수장비인 디지털 셋톱박스의 성장은 필수적입니다. 또한, 디지털 셋톱박스는 방송수신만을 위한 장비가 아니라 양방향 전송, 녹화 및 저장, 전자상거래, 홈뱅킹 등의 다양한 부가서비스 제공이 가능합니다. 또한 디지털 방송 인프라의 구축이라는 일종의 기간 산업의 성격을 띠고 있어 경기변동에 영향없이 컨텐츠 소유자, 서비스 제공업자, 장비 제조업자, 그리고 가전용 반도체 업자 모두에게 커다란 수익을 창출할 수 있는 잠재력을 가지고 있는 산업이라 할 수 있습니다.

    한편, 현재까지는 위성방송의 광역성 및 수신제한장치(CAS; Conditional Access System)으로 위성방송사업자의 과금이 용이하고 수익구조가 보장되는 특징 때문에 디지털 위성 셋톱박스가 디지털 셋톱박스 시장을 주도하고 있으며, 디지털 TV의 급속한 증가와 디지털 컨텐츠, 부가서비스의 다양화, 소비자 요구의 세분화 등이 디지털 케이블 셋톱박스 성장을 견인할 것입니다. 또한, IPTV도 일부 선진국과 국내를 중심으로 수요가 점차 확대되고 있습니다.

    【 디지털 TV 보급율 및 전환율 】
    (단위 : 천대)
    구분 영국 프랑스 독일 이탈
    리아
    미국 캐나다 일본 폴란드 스페인 네덜
    란드
    스웨덴 아일
    랜드
    보급율 76% 53% 24% 46% 61% 43% 60% 16% 44% 22% 45% 51%
    전환율 8% 23% 4% 10% 7% 5% 15% – – – – –
    ※ 자료출처 : Ofcom (2007)

    (나) 개인용 비디오 녹화기 (PVR ; Personal Video Recorder)

    1) PVR의 개요

    PVR은 마그네틱 테이프에 영상신호를 담아 두는 VCR과 달리 셋톱박스에 탑재된 하드디스크 드라이브(HDD)에 기억시키는 신개념의 디지털레코더입니다. HDD 용량에 따라 일정시간(HDD용량에 따라 10시간~수십시간) 분량의 방송 프로그램을 녹화가 가능합니다. PVR은 하드디스크에 정보를 기록, PC와 같은 파일재생 방식으로 재생합니다. 재생을 위한 중앙처리장치(CPU)와 함께 운영체제(OS)와 재생 소프트웨어 등을 담은 메모리 칩(ROM), 대용량 하드디스크 드라이브가 내장되어 있습니다.

    2) PVR의 기능 및 장점

    PVR은 기본적인 기능에서는 방송국에서 내보내는 프로그램을 저장했다가 본다는 점에서는 기존의 VCR과는 큰 차이가 없습니다. 그러나 PVR은 테이프를 쓰지 않고 하드디스크드라이브를 사용하기 때문에 화질의 열화가 없으며, 테이프 관리가 필요 없고 원하는 부분을 찾거나 편집하는 게 훨씬 간편합니다. PVR은 최신 방송스케줄을 수시로 전송받아 예약 녹화에 활용할 수 있으며, 예약 녹화 절차는 화면상에서 방송 목록을 선택하는 것이 전부일 만큼 간단합니다. 여러 개의 프로그램을 동시에 녹화할 수 있고, 녹화와 재생이 동시에 가능하여 생방송을 보다가 순간적으로 정지시키거나 수초~수분 전 장면부터 반복재생할 수도 있습니다. 또한, 재생기능을 기본으로 지원하며, 방송 서비스업체와 연계해 대화형(Interactive) 방송청취가 가능합니다. PVR은 TV에서 광고가 등장하는 순간 시청자가 버튼 하나만 누르면 뮤직 비디오나 야구경기 하이라이트 등 하드디스크에 미리 입력된 프로가 광고 대신 나오게 할 수도 있습니다. 또 일부 게임기의 기능도 수행가능하며, 디지털 카메라의 사진, MP3 음악파일, 캠코더나 DVD 등의 디지털영상을 녹화하고 PC와 연결해 편집 작업을 수행할 수도 있습니다.

    3) PVR의 종류와 현황

    PVR은 크게 순수한 의미의 개인저장장치 기능을 하는 단독형 PVR과 차세대 셋톱박스로 한단계 발전하여 PVR내에 셋톱박스 기능을 내장한 PVR로 구분됩니다.

    단독형 PVR부분의 대표적인 업체는 TiVO, 리얼플레이TV, 소니, 필립스 등입니다.셋톱박스를 내장한 PVR은 위성방송용 셋톱박스 기능을 내장한 PVR이 주류를 이루고 있으며, 지상파 및 케이블 방송용 셋톱박스에 내장된 PVR도 지상파 및 케이블 방송의 디지털화 진전에 따라 수요가 증가추세입니다. 셋톱박스 기능을 내장한 PVR은 토필드, 휴맥스, Panasonic, Echostar, Pace 등이 제조ㆍ판매하고 있습니다. 셋톱박스와 연계된 PVR은 기술적인 측면에서 초기 제품으로는 현재 시청하고 있는 방송만 녹화가 가능한 제품이 있습니다. 한단계 발전한 제품으로는 현재 시청하고 있는 방송뿐 아니라 동시간대에 방송되고 있는 타방송까지 녹화 가능한 PVR로 토필드에서 세계 최초로 출시하였으며, 소비자 입장에서는 실질적으로 필요한 기능을 갖춘 제품이라 할 수 있습니다. 현재는 두 개 이상의 방송을 동시시청ㆍ녹화기능 외에 PIP(Picture in Picture), MP3 Play, 사진재생 등 다양한 부가기능을 갖춘 PVR이 주력제품으로 자리잡고 있습니다.

    (2) 산업의 성장성

    1) 셋톱박스 세계시장 현황 및 전망

    세계 디지털 셋톱박스 시장은 유럽을 중심으로 점차 규모가 커지고 있는데 이는 선진국을 중심으로 디지털방송 서비스 보급이 가속화되고 있기 때문이며, 이러한 서비스는 점차 미국, 아시아 등지로 확대되고 있어 디지털셋톱박스 생산은 2011년 2억대이상의 규모로 성장할 것으로 전망됩니다.

    【 전세계 디지털 셋톱박스 판매량 동향 및 전망 】
    (단위 : 천대)
    구 분 2007 2008 2009 2010 2011 CAGR(04-11)
    위성 STB 71,192 73,900 77,736 81,293 84,808 6.70%
    Cable STB 33,752 41,837 52,028 61,570 67,840 23.40%
    IP STB 4,770 6,560 7,718 8,375 8,662 28.40%
    지상파STB 22,170 26,640 29,158 32,761 40,243 26.90%
    합 계 131,884 148,936 166,640 183,999 201,553 14.40%
    연성장률 19.00% 12.90% 11.90% 10.40% 9.50%
    ※ 자료출처 : IMS Research (2006)

    2) PVR 세계 시장 현황 및 전망

    차세대 셋톱박스의 하나로 주목 받고 있는 PVR은 매년 고성장세를 유지하고 있습니다. 특히 다채널 수신이 활성화되어 있는 유럽의 경우 동일시간대의 타방송을 보기 위해 녹화기능이 내장된 PVR에 대한 선호도가 높습니다. IMS Research 자료에 의하면 향후 PVR시장은 전 세계적으로 2003년 1,754천대의 판매를 기록한 이후 연평균 40% 이상의 고성장을 지속하여 2011년에는 6천만대 이상의 판매가 예상되고 있습니다. 특히 HD급 셋톱박스는 물론 HD급 PVR의 시장도 급성장하여 HD PVR의 경우 연평균 60.7%의 가파른 성장이 예상됩니다.

    【 전세계 PVR 판매량 】
    (단위 : 천대)
    구 분 2006 2007 2008 2009 2010 2011 CAGR(04-11)
    HD STB 4,531 4,720 5,442 6,488 7,053 7,538 13.8%
    PVR 10,038 13,858 18,460 21,928 24,725 26,662 29.6%
    HD PVR 5,263 8,877 14,345 19,569 26,668 33,614 60.7%
    합 계 19,832 27,455 38,247 47,985 58,446 67,814 34.3%
    ※ 자료출처 : IMS Research (2006)

    지상파 방송의 디지털화 확대는 디지털 셋톱박스 산업성장을 견인할 전망으로 디지털 셋톱박스의 신규 및 교체수요가 기대되고 있습니다. 한편, 디지털화가 1차 성장이라면, 기존의 SD급 셋톱박스에서 HD급으로의 전환수요, 초고속인터넷 기반 통신에 방송이 융합되는 IPTV, 네트워크 활성화 등이 디지털 셋톱박스 산업의 2차 성장을 주도할 것으로 기대됩니다.

    【 지상파 아날로그 방송 중단시기 】
    중단시기 국가 비고
    2006년 네덜란드 – 시장 전반 HD 전환시도
    2007년 스웨덴 – HD switch off 가속화
    2009년 미국, 독일 – 미국 : 지상파 디지털방송 실시, 디지털 튜너 의무장착
    – 독일 : DVB-C 급성장 예상
    2010년 스페인 – 2010년 HD swith off 예상
    2011년 캐나다, 일본, 프랑스
    2012년 영국, 이탈리아, 한국 – 영국 : 지상파 PVR 전환 가속화
    – 한국 : 지상파HDTV방송 실시
    2014년 폴란드
    2015년 중국 – 2008년 베이징올림픽 HDTV 방송

    (3) 경기 변동의 특성

    디지털 셋톱박스 시장도 경기변동의 영향에서 완전히 자유로울 수는 없으나, 셋톱박스가 일상 생활에서 필수품중 하나인 TV를 보기 위한 제품인 관계로 방송의 디지털화가 진행될수록 필수품으로 인식되기 때문에 일반적인 소비재에 비해서 경기 변동의 영향을 상대적으로 적게 받는다고 볼 수 있습니다. 세계적인 추세가 아날로그 방송에서 디지털 방송으로 전환되는 것이고, 이 흐름은 피할 수 없는 대세로 인식되고 있기 때문에 위성, 케이블, 지상파 각 부분에서 디지털방송이 발전할수록 디지털 방송 구현을 위한 필수장비로서의 디지털 셋톱박스에 대한 수요는 커질 것이며, 지금까지의 TV의 역사와 마찬가지로 시장의 영속성 및 성장 가능성 또한 크다고 할 수 있습니다.

    한편, 계절적으로는 일반 가전제품과 유사하게 소비자 자금유동성이 가장 풍부한 연말연시에 수요증가가 많기 때문에 일반적으로 4분기 매출이 타분기에 비해 다소 많고, 여름휴가철이 속하는 3분기에는 다소 저조한 매출양상을 보이고 있습니다. 특히 제품의 대부분이 수출되는 유럽과 중동시장의 경우 여름 휴가를 즐기는 인구의 비율이 상대적으로 높기 때문에 여름철 수요는 상대적으로 낮습니다.

    당사는 제품 수출에 대한 경기변동의 영향을 최소화하고자 기존 거래선과의 관계를 안정적으로 구축하고, 수출지역을 다변화시키고 있습니다.

    (4) 경쟁요소

    디지털 셋톱박스 산업은 기술개발능력과 제품의 안정성이 핵심 경쟁요소입니다. 방송 수신과 디지털 처리 등의 기본기능이 메인칩에서 제공되므로 신규업체들은 상대적으로 기술력이 낮은 저가형 FTA 제품의 경우 국내업체 뿐만 아니라 중국, 대만 업체들의 저가 공세로 가격 경쟁이 치열해지고 있습니다. 다만 시장에서 중국, 대만산 제품의 품질 및 기술적인 차이가 인정되어 일정부분의 가격차는 지속적으로 유지되고 있습니다.

    다양한 방송환경에 따라 소프트웨어를 지속적으로 업그레이드하고 기능을 개선하는 능력과 CI 및 수신제한장치(CAS)는 기술장벽으로 작용합니다. 당사는 현재 CONAX, NDS, Nagravision, Cryptoworks, Viaccess, Irdeto CAS 등을 보유하고 있습니다.

    한편, 서비스망의 통합과 장비간 결합 추세에 따라 디지털 셋톱박스의 기본 기능인 디지털 방송의 수신을 안정적으로 제공하면서 통신과 방송의 융합 및 멀티미디어 기능의 복합기기를 개발할 수 있는 능력도 새로운 진입장벽으로 작용할 것으로 예측됩니다.

    (5) 자원조달의 특성

    디지털 셋톱박스 산업의 주요 원재료는 Tuner, CPU, MPEG-Decoder Chip, Flash Memory, DRAM, SMPS 등이며, 이 가운데 CPU, MPEG-Decorder Chip 등 일부 품목 이외에는 각 부품별로 다수의 국내업체들이 양산체제를 구축하고 경쟁하고 있으며, 또한 해외업체들의 국내진출도 확대됨에 따라 원재료 수급상황은 크게 호전되고 있습니다. 디지털 셋톱박스 제조업체들은 자사 제품의 특성에 맞게 원재료 조달원을 결정할 수 있습니다. 한편, 디지털 셋톱박스 산업은 신성장동력 산업으로서 전자산업 내에서도 근로자의 선호도가 높은 분야로 풍부한 연구 및 생산인력의 안정적인 수급에 문제가 없습니다.

    (6) 관련법령 또는 정부의 규제 등

    디지털 셋톱박스 산업은 정보통신부(現방송통신위원회)가 2006년 발표한 u-IT839 전략항목 중 9대 신성장동력제품으로 디지털TV/방송기기를 지정하여 전략적으로 육성 중이며, 차세대 수출유망품목으로서 연구개발 지원 및 수출지원반 운영 등을 통하여 정부지원이 원활하게 이루어지고 있습니다.

    (7) 시장점유율 등

    국내 셋톱박스 업체들은 대부분 해외시장에서 경쟁하고 있으며, 국내 상장 셋톱박스 업체들의 최근 3년간 수출현황은 다음과 같습니다.

    【 동종업계 최근 3년간 수출현황 】
    <수출금액 기준> (단위 : 백만원)
    구 분 2007년 2006년 2005년 비고
    토필드 182,304 101,873 64,282
    휴맥스 538,310 630,395 592,570
    가온미디어 104,475 68,448 85,671
    한단정보통신 100,227 94,467 79,748
    현대디지탈테크 96,686 83,399 84,580
    홈캐스트 95,422 97,729 129,732
    아리온테크놀로지 40,096 32,151 49,493
    셀런 17,826 20,530 34,100

    한편, 당사의 2008년 상반기 매출액의 지역별 비중을 살펴보면 유럽 73%, 아시아/호주 21%, 중동 6%를 차지하고 있습니다. 또한 제품군으로 살펴볼 때도 표준화질의 SD제품보다는 고부가가치의 PVR과 HD(High Definition)제품 수출비중이 점차 높아지고 있습니다. 상반기 전체 매출액에서 PVR 차지비중은 34%, HD제품의 차지비중은 29%입니다.

    ** 시장의 특성

    디지털 셋톱박스와 PVR은 기본적으로 TV를 시청하기 위한 기본도구로서 성별, 연령별, 소득수준별 차이없이 전계층의 생활 필수품으로 인식되는 제품군입니다. 특히, 아날로그 방송이 종료되고 디지털 방송이 본격화됨에 따라 필수 가전기기의 하나로 자리잡아 가게 될 것으로 전망되고 있습니다.