퇴직금 계산 방법은 생각보다 간단해요. 1일 평균임금 × 30일 × (재직일수 ÷ 365), 이게 공식의 전부거든요.
그리고 회사는 퇴직한 날부터 14일 안에 퇴직금을 줘야 해요. 1년 이상, 주 15시간 이상 일했다면 받을 수 있죠.
근데 막상 해 보려면 ‘평균임금’에서 막히더라구요;; 아래에서 순서대로 같이 계산해 봐요.
퇴직금, 누가 받을 수 있나요?
먼저 내가 받을 수 있는지부터 보면 돼요. 조건은 두 가지예요.
- 같은 회사에서 1년 이상 계속 일했다
- 4주 평균으로 1주 15시간 이상 일했다
정규직·계약직 구분 없이 이 두 가지만 맞으면 돼요. 수습기간도 재직기간에 들어가요.
참고로, 수습 때 월급이 궁금하시면 수습기간 월급 정리 글도 같이 보시면 좋을 듯 싶어요.
저도 처음 이직할 때 딱 1년 채우고 나가면 되는 줄 알고 마지막 출근일만 세고 있었는데요… 퇴사일을 하루 잘못 잡으면 1년이 안 될 수도 있다는 걸 나중에 알고 식겁했네요. ^^;
준비할 것: 급여명세서 3개월치
계산기에 넣을 숫자는 딱 이 정도예요.
- 입사일과 퇴직일
- 퇴직 전 3개월 동안 받은 기본급과 각종 수당
- 최근 1년 동안 받은 상여금 총액
- 최근 1년 동안 받은 연차수당
회사 인트라넷이나 급여 앱에서 명세서를 내려받아 두면 편해요.
퇴직금 계산 방법, 3단계로 따라 하기
공식이 한 줄이라 어려워 보이지만, 나눠 보면 세 단계예요.
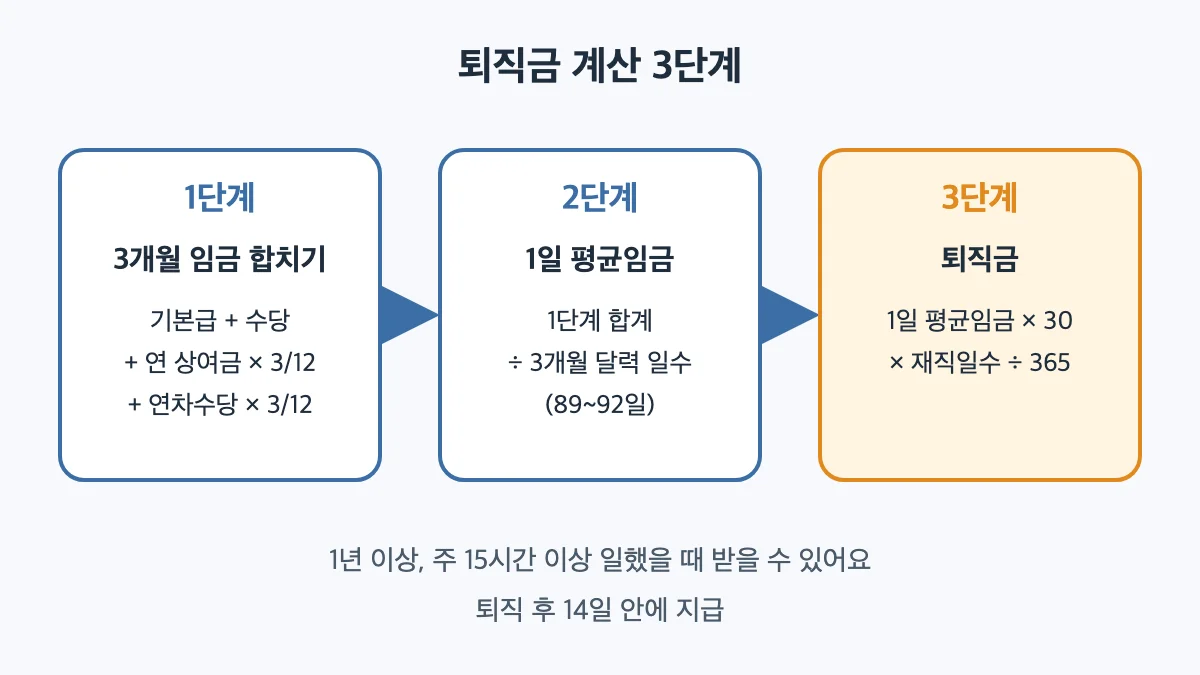
- 3개월 임금 합치기: 퇴직 전 3개월 동안 받은 기본급과 수당을 더해요. 여기에 1년 상여금 × 3/12, 1년 연차수당 × 3/12을 더해 줘요.
- 1일 평균임금 구하기: 1단계 합계를 그 3개월의 달력 일수로 나눠요. 근무일이 아니라 달력 날짜라서 89~92일 사이로 달라져요.
- 퇴직금 구하기: 1일 평균임금 × 30 × (재직일수 ÷ 365)를 하면 끝이에요.
참고로, 이렇게 구한 1일 평균임금이 1일 통상임금보다 낮으면 통상임금으로 계산해요. 계산기가 알아서 비교해 주니 걱정 안 하셔도 돼요.
예시로 계산해 보면
숫자로 한번 넣어 볼게요. 3년(1,095일) 다니고 10월 31일까지 일한 경우예요.
| 항목 | 금액 |
|---|---|
| 3개월 기본급+수당 (8~10월) | 9,000,000원 |
| 1년 상여금 3,600,000원 × 3/12 | 900,000원 |
| 합계 | 9,900,000원 |
| 1일 평균임금 (÷ 92일) | 107,608원 |
| 퇴직금 (× 30 × 1,095/365) | 9,684,720원 |
표로 보면 한눈에 들어오시죠? 대충 ‘월급 × 3년’으로 생각하면 900만 원인데, 상여금이 들어가서 조금 더 나와요.
실제 금액은 고용노동부 계산기에 내 숫자를 넣어 보시면 바로 나와요.
자주 막히는 곳 3가지
계산기 쓰다 보면 다들 비슷한 데서 멈추더라구요.
퇴직일은 마지막 출근 다음 날
고용노동부 계산기는 마지막으로 일한 날의 다음 날을 퇴직일로 넣으라고 안내해요. 10월 31일까지 일했다면 11월 1일을 넣는 거죠.
상여금을 안 넣으면 적게 나와요
상여금 칸을 비워 두면 금액이 확 줄어요. 다만 회사 실적에 따라 그때그때 정하는 성과급은 빠질 수 있어서, 우리 회사 규정을 한번 보셔야 해요.
저도 처음엔 상여금 칸을 그냥 넘겼다가 숫자가 너무 적게 나와서 깜짝 놀랐어요. 다시 보니 빈칸이 있었던 거죠… ㅎㅎ
육아휴직 기간은 따로 입력
육아휴직이나 출산전후휴가처럼 평균임금 계산에서 빼는 기간이 있어요. 계산기의 ‘미산입기간’ 칸에 넣으면 돼요.
언제, 어디로 받나요?
회사는 퇴직한 날부터 14일 안에 퇴직금을 줘야 해요. 특별한 사정이 있으면 서로 합의해서 날짜를 미룰 수는 있어요.
그리고 요즘은 퇴직금을 내 통장이 아니라 IRP(개인형 퇴직연금) 계좌로 받는 게 원칙이에요. 55세 이후에 퇴직하는 경우처럼 법에서 정한 예외만 일반 계좌로 받을 수 있어요.
그래서 퇴사 전에 은행이나 증권사에서 IRP 계좌를 하나 만들어 두시면 편해요. (회사 담당자가 계좌 번호부터 물어보거든요!)
퇴직금에는 퇴직소득세가 붙는데, 홈택스의 퇴직소득 세액계산 프로그램으로 미리 볼 수 있어요. 지급·이전 규정 원문은 근로자퇴직급여 보장법에서 확인하시면 돼요.
마지막 달 월급에서 무엇이 빠지는지도 궁금하시면 이 글도 참고하시기 바래요~
퇴직금, 한 번만 직접 계산해 보면 다음부터는 금방이에요. 새 출발 응원할게요. ^^
자주 묻는 질문
1년에서 며칠 모자라면 퇴직금을 못 받나요?
네, 법정 퇴직금은 계속 일한 기간이 1년 이상이어야 생겨요. 회사 규정에 따로 정한 게 없다면 1년이 안 되면 받을 수 없어요.
14일이 지나도 퇴직금을 안 주면 어떻게 하나요?
먼저 회사에 지급을 요청하고, 그래도 안 되면 고용노동부에 임금체불 진정을 낼 수 있어요. 퇴직금을 받을 권리는 3년이 지나면 사라지니 미루지 않는 게 좋아요.
퇴직연금(DC형)에 가입돼 있어도 이렇게 계산하나요?
아니요. DC형은 회사가 매년 적립한 돈과 그 운용 결과가 퇴직급여가 돼서 계산 방식이 달라요. 회사 퇴직연금 담당자나 가입한 금융사에서 적립금을 확인하세요.
연봉에 퇴직금이 포함돼 있다는 계약은 괜찮나요?
퇴직금은 퇴직할 때 생기는 돈이라, 매달 월급에 나눠 주는 방식은 원칙적으로 인정되지 않아요. 계약 내용이 애매하면 고용노동부 상담센터(1350)에 물어보세요.